Deducción en el IRPF por obras de eficiencia energética: cómo beneficiarse paso a paso
4 min de lectura
Las tres deducciones por obras de mejora de la eficiencia energética en viviendas: a qué obras se aplican, qué certificado exigen, cómo pagar y declarar, qué plazos vigilar. Página fechada, con fuentes oficiales.
En resumen
- El Real Decreto-ley 19/2021 creó tres deducciones en el IRPF por obras que mejoran la eficiencia energética de viviendas: reducción de la demanda de calefacción y refrigeración, reducción del consumo de energía primaria no renovable y rehabilitación energética de edificios.
- La condición clave es un certificado de eficiencia energética antes de la obra y otro después, emitido por técnico competente, que acredite la mejora.
- Las obras deben pagarse por medios bancarios (transferencia, tarjeta, cheque nominativo); el efectivo no cuenta.
- Las deducciones tienen vigencia temporal, prorrogada varias veces: compruebe el periodo vigente en la sede de la Agencia Tributaria antes de contar con ellas.
Qué son estas deducciones
El Real Decreto-ley 19/2021, aprobado para impulsar la rehabilitación de viviendas con los fondos europeos, introdujo en el IRPF tres deducciones por obras de mejora de la eficiencia energética. No son una subvención que se cobra: son una reducción de la cuota de su declaración de la renta, sobre las cantidades que usted ha pagado por la obra.
Nacieron con vigencia limitada y se han prorrogado varias veces. Esta página explica cómo funcionan; antes de contar con una deducción, compruebe el periodo vigente y las obras que lo cumplen en la sede de la Agencia Tributaria o pregunte a nuestro asesor, que lo revisa sobre su expediente.
Las tres deducciones
Por reducción de la demanda de calefacción y refrigeración
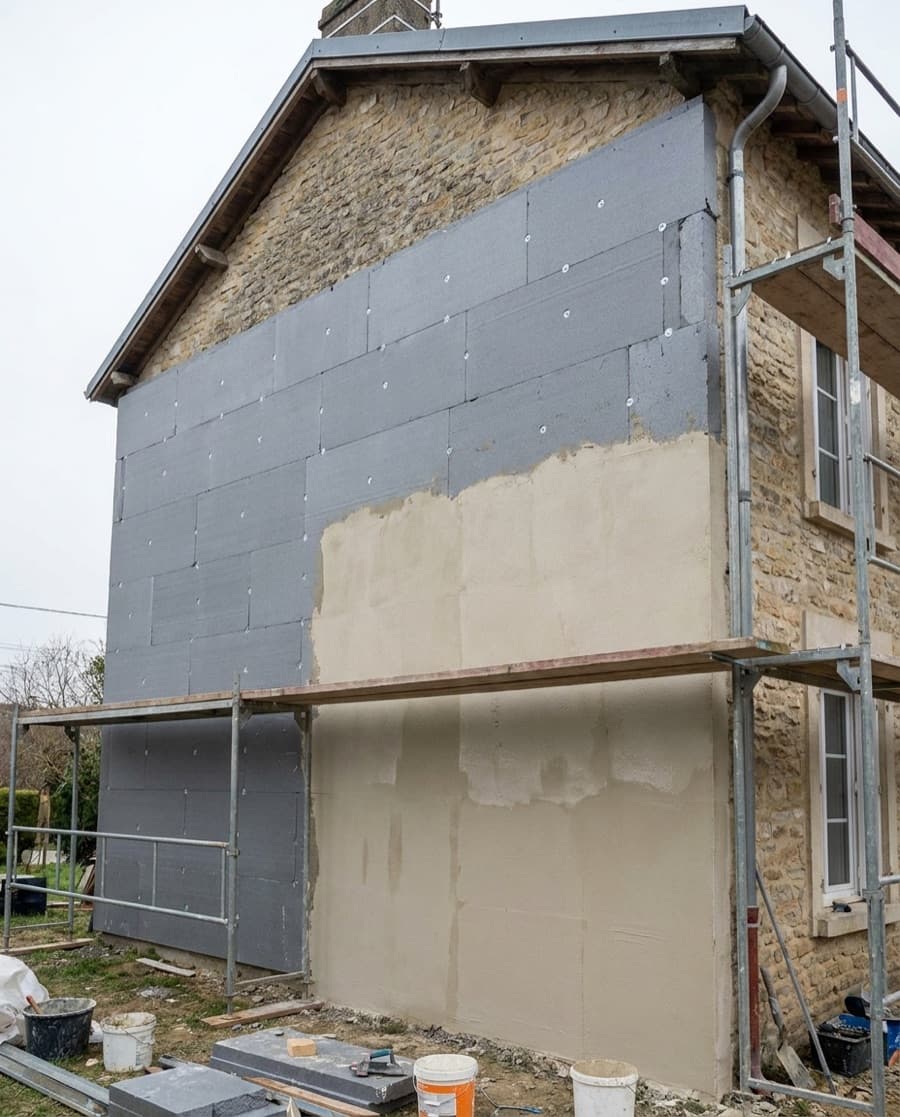
Para obras en su vivienda habitual (o en una vivienda alquilada como tal) que reduzcan la demanda de calefacción y refrigeración en la proporción que fija la norma, acreditada por los certificados de eficiencia energética. Es la deducción típica del aislamiento de fachada o de cubierta y del cambio de ventanas.
Por reducción del consumo de energía primaria no renovable
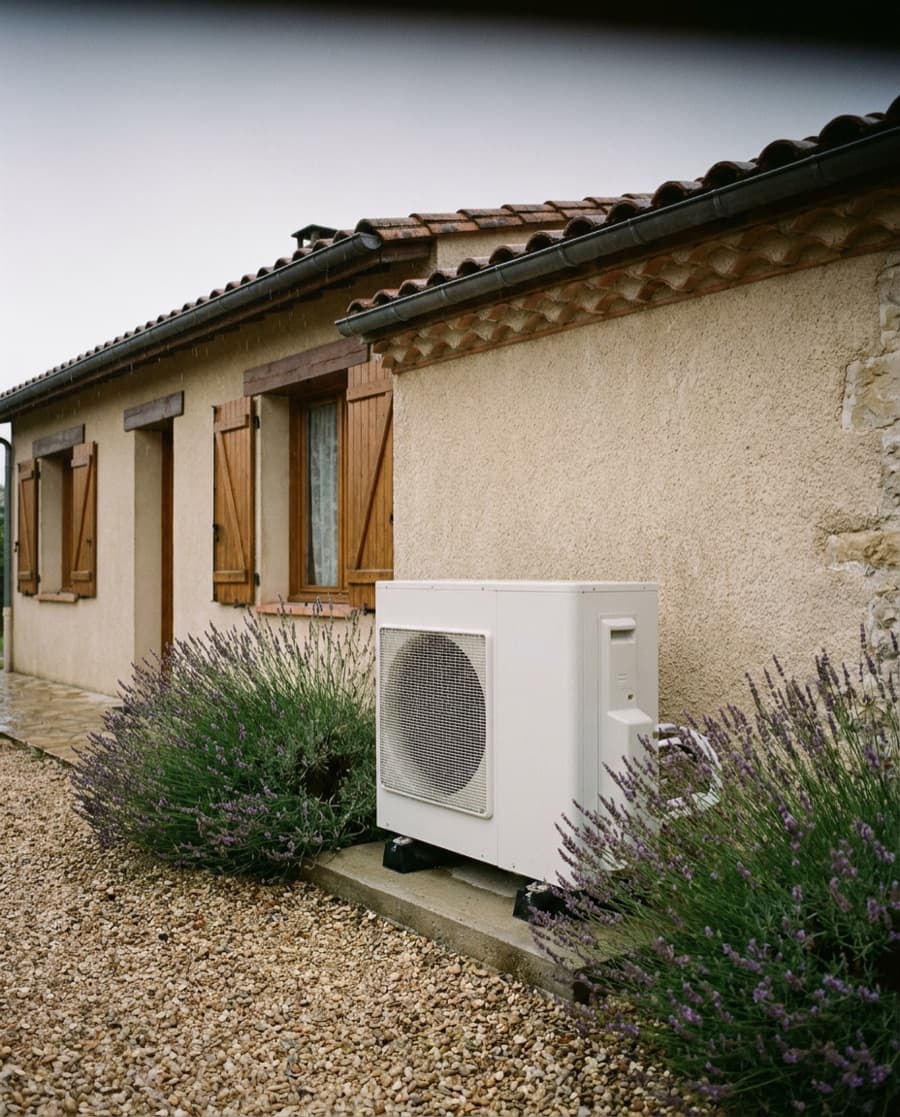
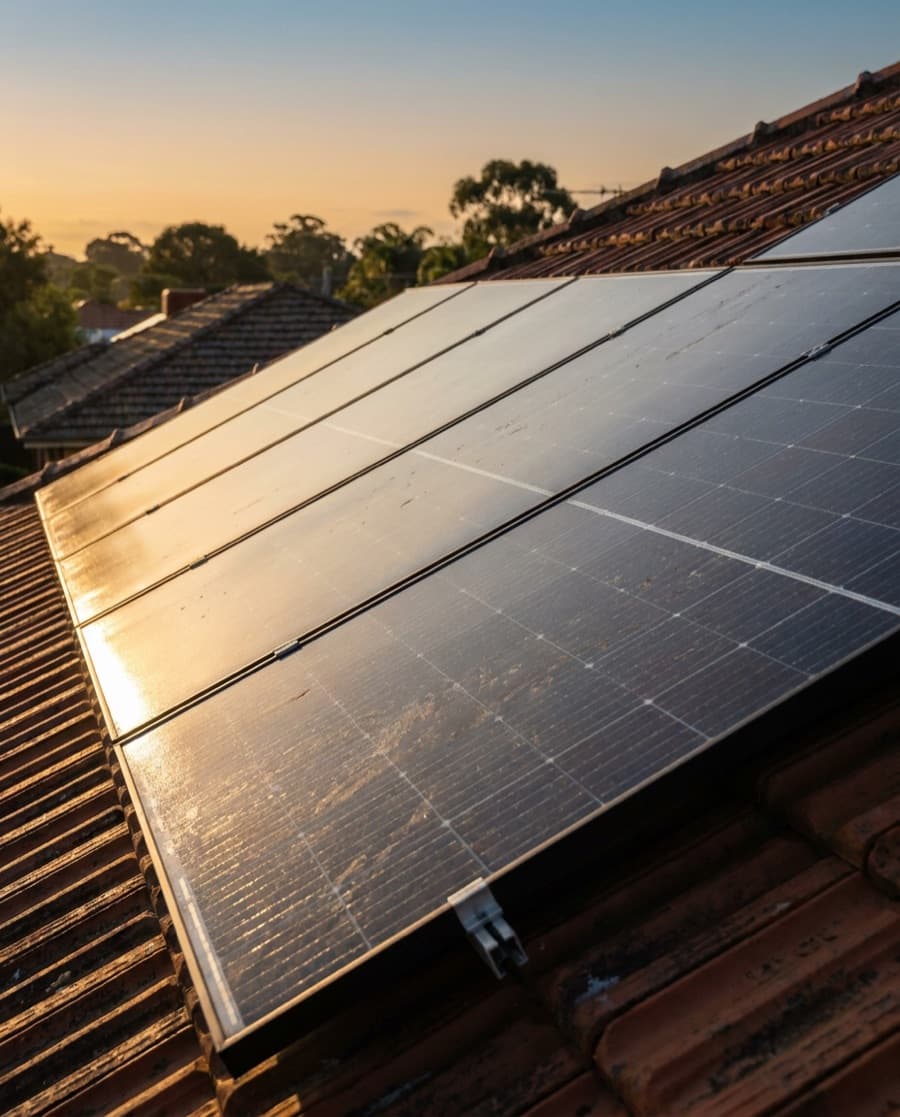
Para obras que reduzcan el consumo de energía primaria no renovable en la proporción que fija la norma, o que lleven la vivienda a una clase energética alta. Es la deducción habitual de una bomba de calor que sustituye a una caldera, de la biomasa o de las placas fotovoltaicas cuando el certificado acredita la mejora.
Por rehabilitación energética de edificios
Para obras en edificios de uso residencial (comunidades de propietarios) que reduzcan el consumo de energía primaria no renovable o mejoren la clase energética del edificio en la proporción fijada. Cada propietario deduce por su parte de la obra. Tiene el porcentaje más alto y puede repartirse en varios ejercicios.
La norma fija para estas tres deducciones porcentajes del 20 %, 40 % y 60 % de las cantidades satisfechas, con bases máximas distintas en cada caso (Real Decreto-ley 19/2021, BOE ). Qué deducción aplica a su obra y qué importe resulta en su declaración depende de su caso: no lo estime de oído.
La condición que lo decide todo: los dos certificados
Sin certificado de eficiencia energética antes de la obra y certificado después, no hay deducción. Los emite un técnico competente y se registran en la comunidad autónoma. Tres reglas prácticas:
- el certificado previo puede ser uno existente si no es demasiado antiguo según la norma; si duda, encargue uno nuevo;
- el certificado posterior debe emitirse dentro del plazo que fija la norma tras terminar la obra;
- la mejora se mide con los indicadores del certificado (demanda, consumo de energía primaria no renovable, letra), no con su factura.
Contrate el certificado a un técnico independiente del instalador y conserve ambos documentos con su número de registro.
Sus ayudas dependen de sus ingresos y de su vivienda: compruébelas en 2 minutos.Calculo mis ayudas
Cómo pagar y qué guardar
Las cantidades solo dan derecho a deducción si se pagan por medios bancarios: transferencia, tarjeta, cheque nominativo, ingreso en cuenta. Un pago en efectivo, aunque tenga factura, no se deduce. Guarde:
- las facturas detalladas a su nombre, con el desglose de la obra;
- los justificantes de pago bancarios;
- los dos certificados de eficiencia energética registrados;
- en comunidades, el certificado del administrador con su cuota de participación en la obra.
Los pasos, en orden
- Encargue el certificado previo si no tiene uno válido.
- Pida presupuesto a una empresa habilitada; compruebe con ella qué deducción podría aplicar y si la obra alcanza la mejora exigida.
- Realice la obra y pague por medios bancarios.
- Encargue el certificado posterior dentro del plazo.
- Declare la deducción en el IRPF del ejercicio en que haya pagado y, según el caso, en que disponga del certificado posterior; la Agencia Tributaria indica las casillas y los requisitos de cada año.
Compatibilidad con otras ayudas
La deducción se aplica sobre lo que usted ha pagado de su bolsillo: las cantidades cubiertas por una ayuda autonómica o municipal no forman parte de la base. Las contraprestaciones recibidas por Certificados de Ahorro Energético tienen su propio tratamiento fiscal; consúltelo antes de declarar. Nuestro asesor revisa el cúmulo sobre su expediente para que no deduzca de más ni de menos.
Errores habituales
- No hacer el certificado previo antes de empezar: ya no se puede acreditar la situación de partida.
- Pagar en efectivo una parte de la obra.
- Obras que no mejoran lo suficiente según el certificado: un solo split, por ejemplo, rara vez cumple.
- Contar con la deducción fuera de su periodo de vigencia sin comprobarlo en la sede de la Agencia Tributaria.
- Facturas a nombre de otra persona o sin desglose.
Describa su proyecto y le diremos, antes de firmar, si la obra prevista puede alcanzar la mejora exigida y qué documentos reunir desde el primer día.
Preguntas frecuentes
¿Qué porcentaje puedo deducir?
La norma fija tres porcentajes, del 20 %, 40 % y 60 % de las cantidades satisfechas según la deducción aplicable, con bases máximas distintas en cada caso (Real Decreto-ley 19/2021, BOE). Lo que usted puede aplicar depende de su obra y de su cuota: compruébelo en la sede de la Agencia Tributaria o con nuestro asesor sobre su expediente.
¿Sirve cualquier obra?
No. Debe mejorar la eficiencia energética de forma acreditada por los dos certificados: aislamiento, ventanas, cambio de sistema de calefacción por uno más eficiente, placas solares en ciertos casos. Un reforma estética, una cocina o un baño no dan derecho a la deducción.
¿Quién emite el certificado de eficiencia energética?
Un técnico competente (arquitecto, arquitecto técnico, ingeniero) que lo registra en el registro de su comunidad autónoma. Se necesita uno antes de empezar y otro al terminar, dentro del plazo que marca la norma. Pida al instalador que lo coordine, pero contrátelo a un técnico independiente.
¿Puedo combinarla con los CAE y las ayudas autonómicas?
Sí, con una regla: las cantidades subvencionadas no forman parte de la base de la deducción. Es decir, deduce sobre lo que ha pagado de su bolsillo. Las contraprestaciones por CAE tienen un tratamiento específico; consúltelo antes de declarar.
Fuentes oficiales
- Real Decreto-ley 19/2021, medidas urgentes para impulsar la rehabilitación edificatoria — BOE (consultada el 15 oct 2026)
- Agencia Tributaria — deducciones por obras de mejora de la eficiencia energética de viviendas (consultada el 15 oct 2026)
- IDAE — Instituto para la Diversificación y Ahorro de la Energía (consultada el 15 oct 2026)
Para seguir leyendo
- AyudaAyudas autonómicas y municipales a la rehabilitación energética: dónde buscar y cómo pedirlas15 oct 2026 · 4 min de lectura
 AyudaCertificados de Ahorro Energético (CAE): cómo cobrar por su ahorro15 oct 2026 · 4 min de lectura
 Guía completaAislamiento de fachadas (SATE o interior): la guía completa15 oct 2026 · 5 min de lectura
 Guía completaBomba de calor aire-agua (aerotermia): la guía completa antes de firmar15 oct 2026 · 5 min de lectura
 Guía completaPlacas fotovoltaicas y autoconsumo: la guía completa antes de firmar15 oct 2026 · 5 min de lectura
Información oficial: las condiciones y los importes de las ayudas se publican en idae.es y en la web de su comunidad autónoma. Solo esas fuentes son vinculantes. idae.es